魔法陣会計クラウドでは、免税事業者などからの仕入れの扱い(適格請求書区分)を、勘定科目・補助科目の設定と、定型仕訳の設定のどちらでも指定できます。
両方に設定があって中身が違うとき、仕訳にはどちらが使われるのでしょうか。
結論
定型仕訳の設定が優先されます。定型仕訳で「科目設定どおり」を選んだときだけ、勘定科目・補助科目の設定が使われます。
「非該当」を選んだ仕訳は伝票日付で控除割合が変わり、令和8年10月1日以後の日付は80%ではなく70%になります。
公式Q&Aの回答
公式Q&Aでは、定型仕訳で指定した適格請求書区分が優先されると案内しています。定型仕訳を呼び出したときの動きは次のとおりです。
- 「科目設定どおり」:勘定科目または補助科目の設定どおりの控除割合が入る
- 「該当」:控除割合100%が入る
- 「非該当」:伝票日付に応じた控除割合が入る
公式の回答は表1つで終わっているので、ここからは迷いやすいところを補います。
3つの選択肢で何が入るか
| 定型仕訳の区分 | 使われる設定 | 入る控除割合 |
|---|---|---|
| 科目設定どおり | 勘定科目・補助科目の設定 | 科目側の設定による |
| 該当 | 定型仕訳 | 100% |
| 非該当 | 定型仕訳 | 伝票日付に応じた割合 |
「該当」は適格請求書発行事業者(インボイス登録のある仕入先)からの仕入れ、「非該当」は免税事業者など登録のない仕入先からの仕入れです。
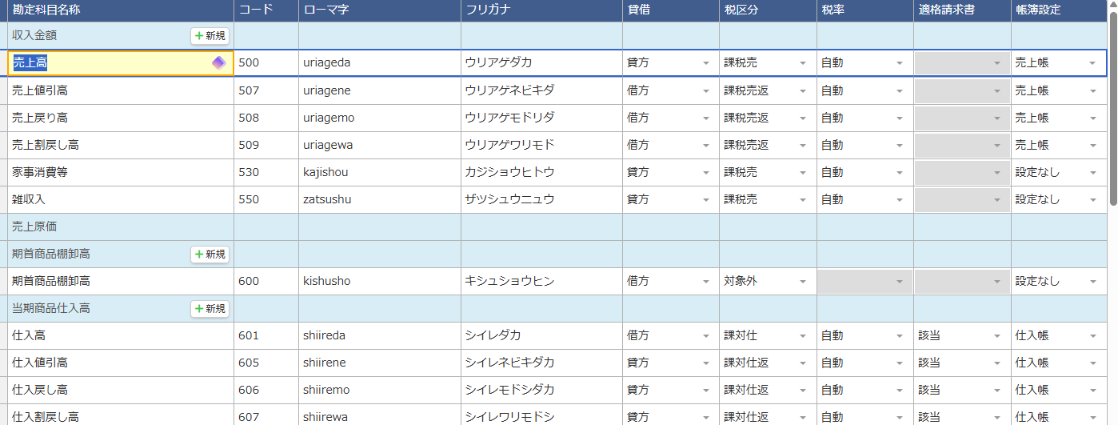
定型仕訳を作るときに区分をよく見ずに「該当」や「非該当」を選んでいると、科目側をいくら直しても仕訳に反映されません。科目設定を変えたのに控除割合が変わらないときは、まず定型仕訳の区分を確認します。
なぜ定型仕訳が優先なのか
公式Q&Aに理由は書かれていませんが、設定の性格から考えると自然な順番です。
勘定科目は「外注費」「消耗品費」のように取引の種類で分けるもので、同じ科目でも仕入先によってインボイス登録の有無が違います。一方、定型仕訳は「毎月のA社への外注費」のように、特定の取引先との決まった取引を登録しておくものです。
取引先ごとに決まる区分は、取引先に近い定型仕訳の設定を優先したほうが実態に合います。
「非該当」の控除割合は伝票日付で変わる
「非該当」を選んだ仕訳には、伝票日付に応じて次の控除割合が入ります(公式Q&Aの表より)。
| 伝票日付 | 控除割合 |
|---|---|
| 令和5年10月1日~令和8年9月30日 | 80% |
| 令和8年10月1日~令和10年9月30日 | 70% |
| 令和10年10月1日~令和12年9月30日 | 50% |
| 令和12年10月1日~令和13年9月30日 | 30% |
| 令和13年10月1日以降 | 0% |
この割合は令和8年度の税制改正で見直されたものです。改正前は、令和8年10月から3年間50%、その後は控除できない予定でした。
令和8年10月から仕訳の控除割合が80%から70%に変わったのは、不具合ではなく改正どおりの動きです(この記事の内容は令和8年11月時点のものです)。
なお、《魔法陣》消費税への連動画面には「70%経過措置の集計には未対応です。11月中に対応を予定しております。」と表示されています(令和8年11月2日に確認)。仕訳には70%の控除割合が入りますが、消費税申告書へ連動させるときは、対応が済むまで付表の経過措置の欄を自分で確かめておきます。
伝票日付と取引日がずれていないか
控除割合は伝票日付で決まります。経過措置の割合は課税仕入れを行った日で判定するので、締め日でまとめて計上するなど、伝票日付を実際の取引日と違う日にしていると、9月と10月の境目で割合がずれることがあります。
ソフトが判定しないこと:1億円の上限
同じ改正で、もう一つ変わった点があります。
令和8年10月1日以後に始まる課税期間からは、同じ免税事業者などからの課税仕入れ(税込み)が、その年または事業年度で1億円を超える部分には経過措置が使えません(改正前は10億円)。
会計クラウドの控除割合は伝票日付で決まる仕組みで、公式Q&Aにはこの上限を自動で判定するという記載はありません。1つの免税事業者からの仕入れが大きい場合は、取引先ごとの合計額を自分で確認しておきます。
科目設定と定型仕訳、どちらで設定するか
- 科目や補助科目で区分を固定できる場合(特定の仕入先専用の補助科目を作っているなど)は、科目設定にまとめて、定型仕訳は「科目設定どおり」にしておくと管理が楽です
- 同じ科目を複数の仕入先で使い、仕入先ごとに登録の有無が違う場合は、定型仕訳で取引先ごとに区分を指定します
- 仕入先がインボイス登録をしたり取り消したりしたら、科目設定と定型仕訳の両方を見直します
申告前に確かめること
- 免税事業者などからの仕入れの仕訳を抜き出し、控除割合が伝票日付に合っているか確認する(令和8年9月と10月の境目はとくに)
- 定型仕訳の一覧で、適格請求書区分が意図どおりになっているか確認する
- 1つの免税事業者などからの仕入れが年間1億円に近い場合は、合計額を確認する
- 控除できない消費税額は本体価格に上乗せして集計されるので、仮払消費税等の額と合わせて確認する
まとめ
- 適格請求書区分は、定型仕訳の設定が科目設定より優先される
- 定型仕訳が「科目設定どおり」のときだけ、科目・補助科目の設定が使われる
- 「非該当」の控除割合は伝票日付で決まり、令和8年10月1日以後は70%
- 1つの免税事業者などからの仕入れが年1億円を超える部分は経過措置の対象外。ここは自分で確認する
